Trading - Die 871(m)-Regel
Die 871(m)-Regel:
Warum Hebelprodukte auf US-Aktien nicht bei jedem Broker handelbar sind
Wer ein KO-Zertifikat auf eine US-Aktie kaufen will, bekommt bei manchen Brokern eine Ablehnung mit dem Hinweis auf „871(m)“. Dahinter steckt eine US-Steuerregel. Auf dieser Seite erklären wir, was sie regelt, welche Produkte sie betrifft und wie wir im TB-Universum damit arbeiten. Sie ergänzt unsere Übersicht „Unsere Broker“.
Das Wichtigste in Kürze
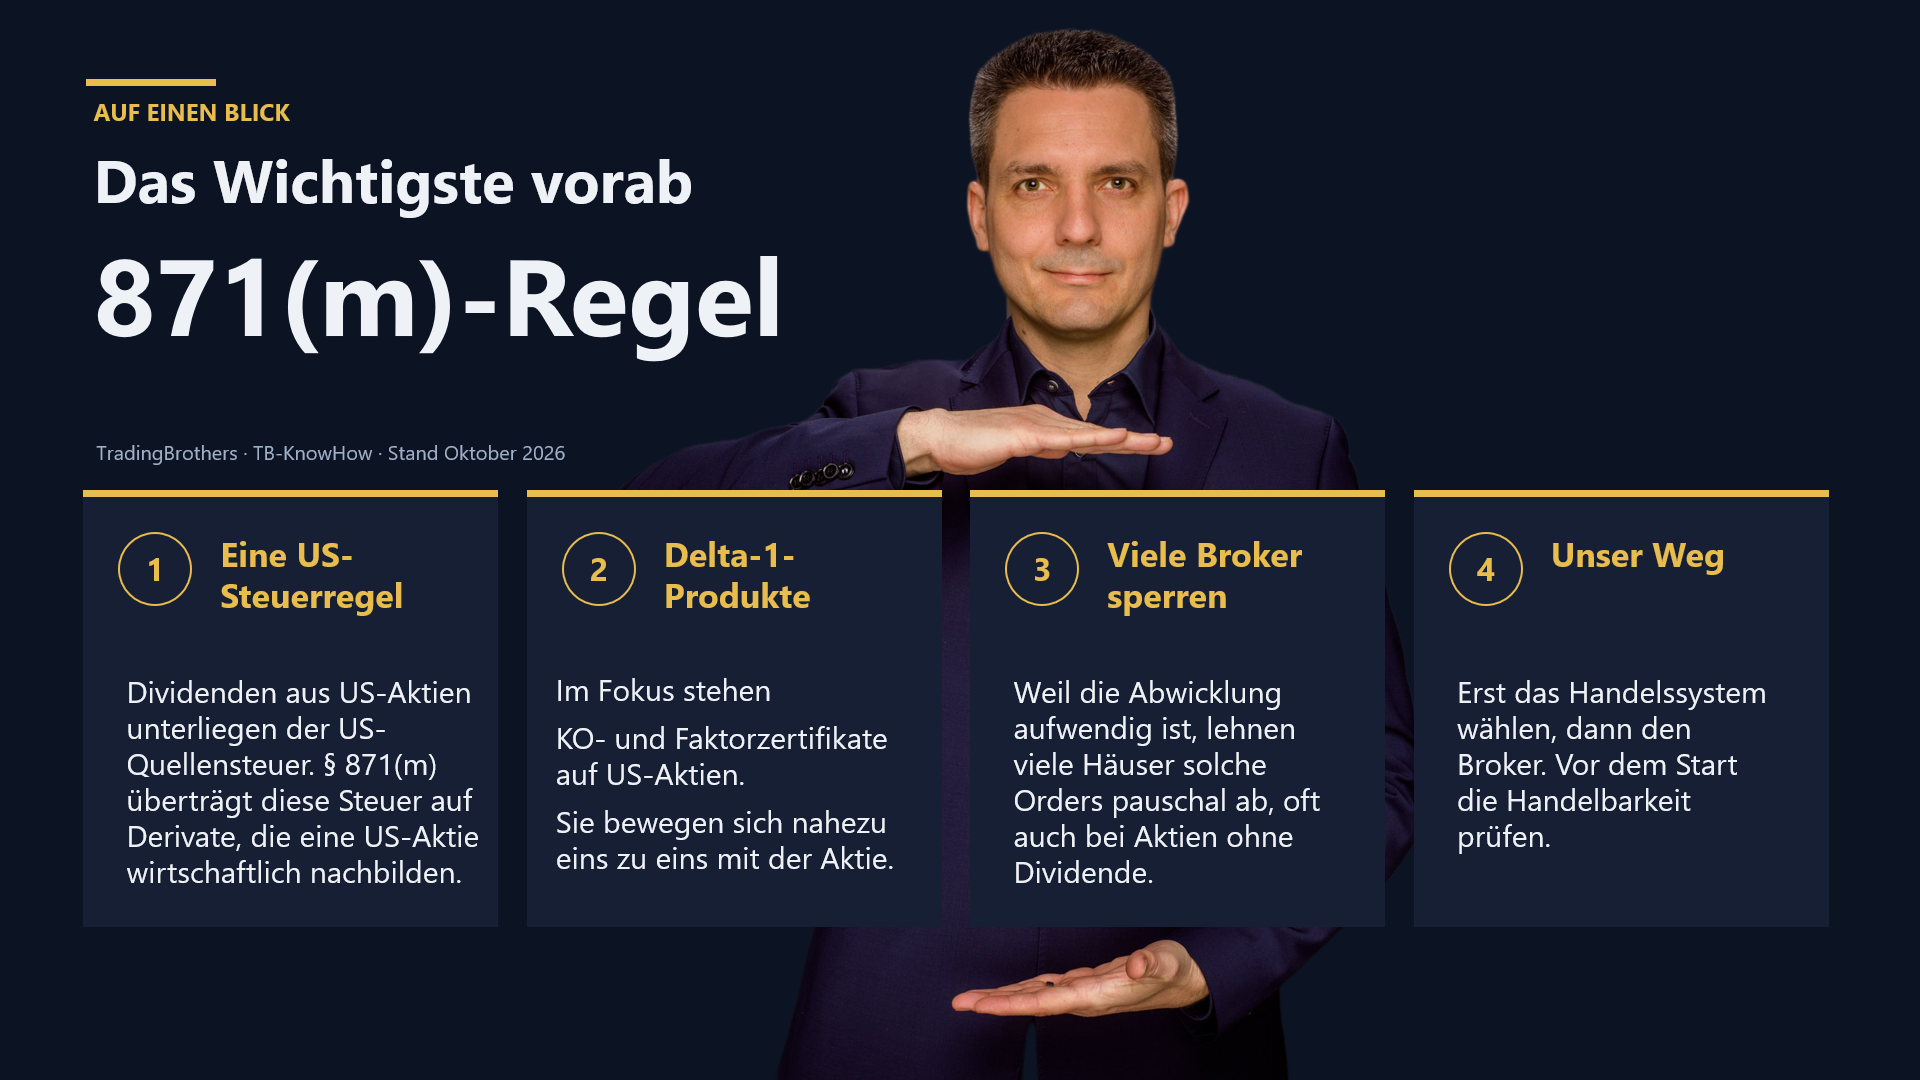
- § 871(m) des US-Steuergesetzes überträgt die US-Quellensteuer auf Dividenden auf Derivate, die eine US-Aktie wirtschaftlich nachbilden.
- Erfasst sind derzeit Produkte, die sich "eins zu eins" mit der Aktie bewegen. Das sind vor allem KO- und Faktorzertifikate auf US-Aktien.
- Viele Broker sperren diese Produkte pauschal. Die Order wird dann abgelehnt, oft leider auch bei Aktien, die gar keine Dividende zahlen.
- Optionsscheine auf US-Aktien sind nach heutigem Stand in der Regel nicht betroffen und handelbar.
- Unser Weg bei TB: das Handelssystem wählen, dann den passenden Broker. Vor dem Start prüfst Du, ob Dein Broker die nötigen Anforderungen erfüllt.
Ausgangslage: die US-Quellensteuer auf Dividenden
Schüttet eine US-Aktiengesellschaft eine Dividende aus, behalten die USA bei Anlegern aus dem Ausland eine Quellensteuer ein. Der Regelsatz liegt bei 30 Prozent. Mit dem Formular W-8BEN und dem Doppelbesteuerungsabkommen sinkt er für Anleger aus Deutschland in der Regel auf 15 Prozent.
Wer die Aktie direkt im Depot hält, sieht das auf der Dividendenabrechnung. Bei einer Dividende von 1,00 US-Dollar je Aktie behält die Bank 0,15 US-Dollar ein und führt sie ab, im Depot kommen also 0,85 US-Dollar an.
Was § 871(m) regelt
Ein Derivat kann eine Aktie wirtschaftlich nachbilden, ohne dass der Anleger die Aktie besitzt. Bei einem Long-KO-Zertifikat gleicht der Emittent eine Dividende im Produkt aus, in der Regel über eine Anpassung des Basispreises am Tag des Dividendenabschlags. Wirtschaftlich kommt die Dividende damit beim Anleger an.
Hier setzt § 871(m) an. Seit 2017 behandeln die USA solche dividendenäquivalenten Zahlungen wie echte Dividenden. Wer wirtschaftlich wie ein Aktionär dasteht, wird steuerlich auch so behandelt.
Wann ein Produkt betroffen ist
Drei Bedingungen treffen zusammen:
- Im Basiswert steckt eine US-Aktie. Es reicht, wenn sie Bestandteil eine Auswahl ist. Der Sitz des Emittenten spielt dabei keine Rolle.
- Die Aktie zahlt während der Laufzeit des Produkts eine Dividende.
- Das Produkt folgt der Aktie nahezu eins zu eins, es hat also ein Delta von 1.
Das Delta beschreibt, wie stark ein Produkt auf die Aktie reagiert. Steigt die Aktie um einen Euro, steigt ein Produkt mit Delta 1 ebenfalls um einen Euro je Bezugsverhältnis. KO- und Faktorzertifikate liegen nahe bei 1. Bei Optionsscheinen liegt das Delta meist deutlich darunter und verändert sich mit Kurs und Restlaufzeit.
Für die Einordnung zählt das Delta zum Zeitpunkt der Ausgabe des Produkts. So legt es die zugehörige US-Verordnung fest. Läuft ein Optionsschein später tief ins Geld und nähert sich einem Delta von 1, ändert das nach dem Wortlaut der Verordnung an seiner Einordnung nichts. Einzelne Broker und Emittenten können ein Produkt trotzdem strenger behandeln.
Der aktuelle Stand der Regel
Seit 2017 erfasst die Regel Produkte mit einem Delta von 1. Geplant war eine Ausweitung auf Produkte mit einem Delta ab 0,8. Diesen Schritt hat die US-Steuerbehörde IRS mehrfach verschoben, zuletzt mit der Notice 2026-61 vom 21. September 2026. Nach heutigem Stand greift die Ausweitung erst für Produkte, die ab dem 1. Januar 2029 ausgegeben werden.
Viele Broker-Seiten nennen noch die frühere Schwelle von 0,8 mit dem Stichtag 2019. In der Praxis sperren manche Häuser breiter, als die Regel es verlangt. Wir beobachten die Entwicklung und passen diese Seite an, sobald sich etwas ändert. Wichtig zu verstehen - das regelt jeder Broker für sich - wir haben darauf keinen Einfluss.
Welche Produkte betroffen sind
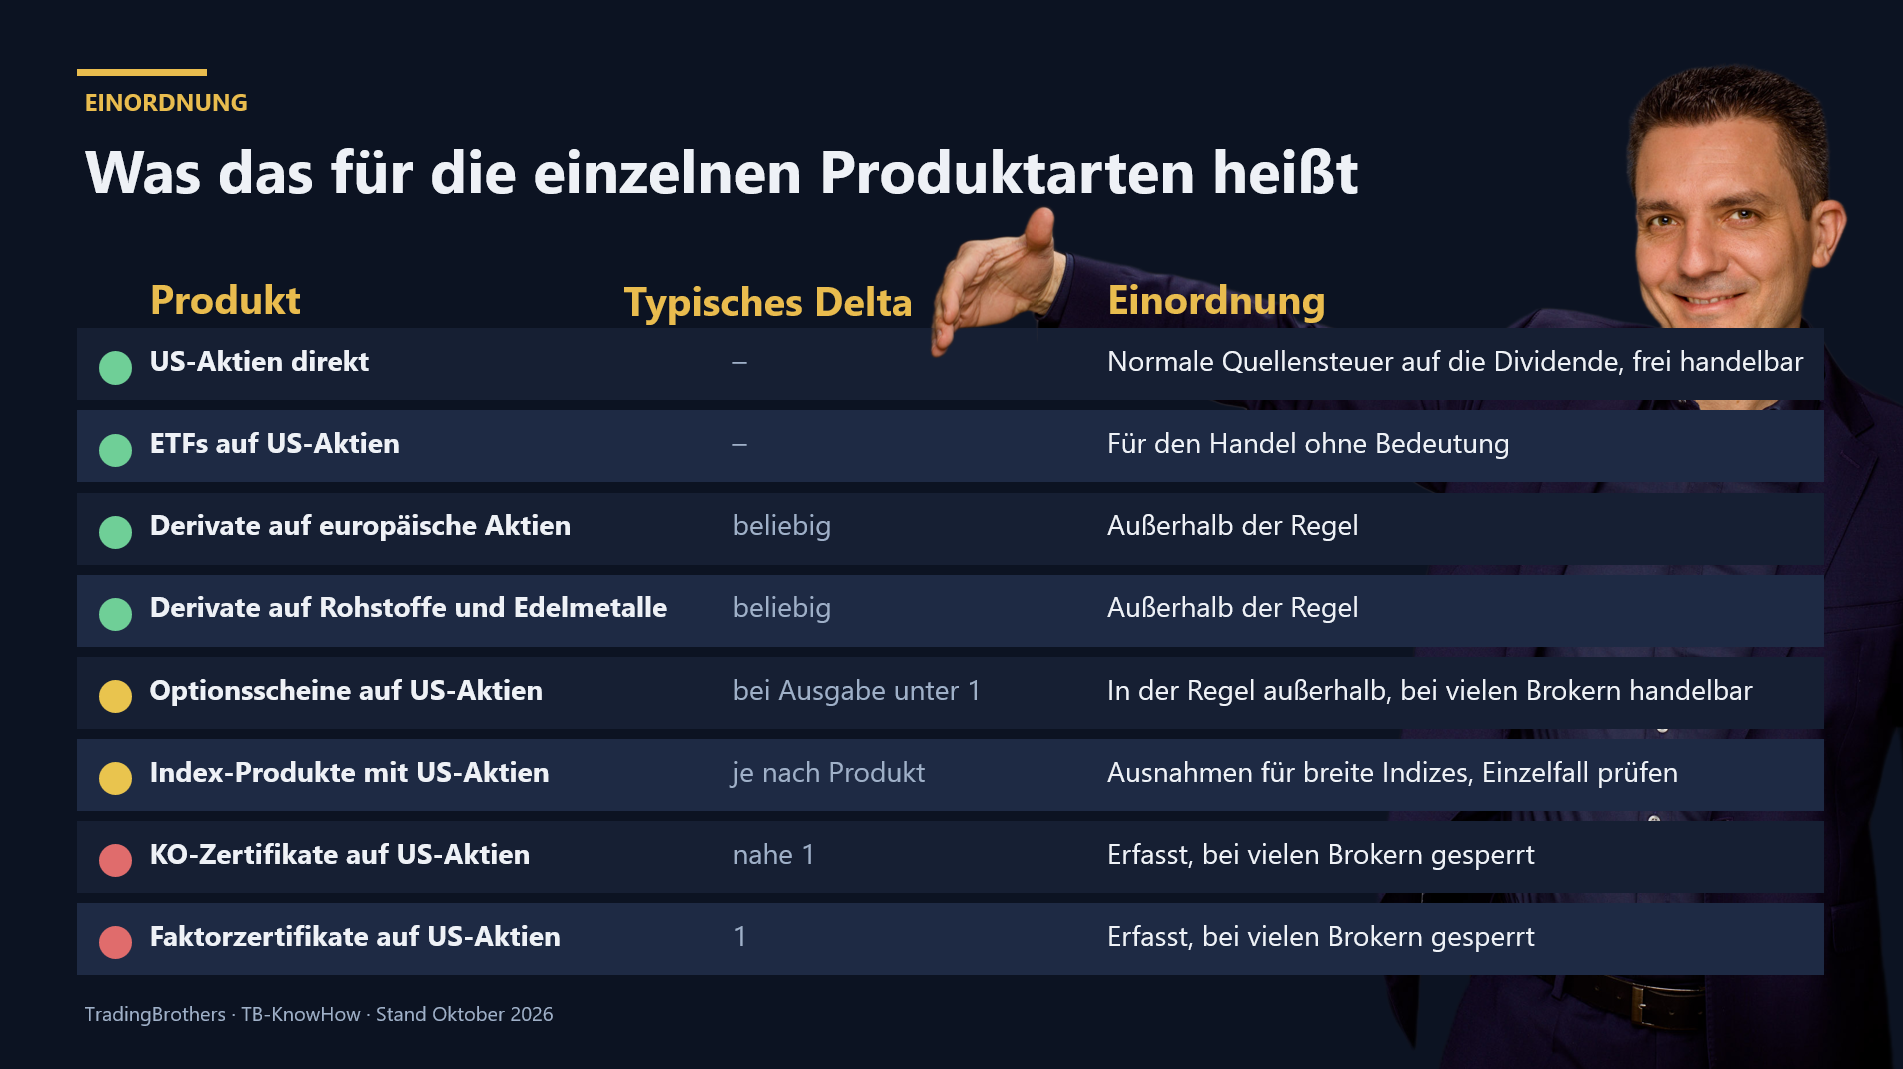
Die Tabelle dient der Orientierung. Maßgeblich sind die Produktbedingungen des Emittenten und die Freigaben Deines Brokers.
Warum Dein Broker das Produkt sperrt
Die Quellensteuer auf dividendenäquivalente Zahlungen muss einbehalten und an die USA abgeführt werden. Dafür müssen Emittent und Bank wissen, wer das Produkt hält und wo er steuerlich ansässig ist. Für viele Häuser ist dieser Aufwand einfach zu groß oder mit "ungewollten" Kosten verbunden. Sie sperren deshalb ganze Produktgruppen auf US-Basiswerte auf einen Schlag.
In der Praxis sehen wir vier Muster:
- Die Sperre greift oft auch bei Aktien, die gar keine Dividende zahlen.
- Teilweise reicht es, wenn nur ein Bestandteil des Basiswerts eine US-Aktie ist.
- Manche Broker lassen nur Produkte ausgewählter Emittenten zu.
- Ein Depotübertrag betroffener Papiere ist teilweise ausgeschlossen.
So sieht es in der Praxis aus
Versuchst Du, ein betroffenes Produkt zu kaufen, lehnt der Broker die Order mit einem Hinweis auf 871(m) ab. Die Meldung betrifft die Produktfreigabe Deines Brokers. Signal und Depot sind in Ordnung. In unserem Referenzdepot bei Interactive Brokers erscheint dieser Hinweis zum Beispiel bei KO-Zertifikaten auf US-Aktien.
Der Test - Wir nehmen einen regelmäßigen Dividendenzahler wie Procter & Gamble, der als Dividendenkönig mit jahrzehntelanger Historie genau das widerspiegelt, was die 871-Regel ausnimmt. Unten siehst du ein Beispiel an einem KO-Zertifikat bei Interaktive Brokers, das diese Order abgeleht wird.
Der Test bei deinem Broker - KO-Zertifikat auf einen Dividendenzahler
Zum Test haben wir dieses Derivat verlinkt: als Beispiel für den Test -NICHT KAUFEN; dies Test-Beispiel ist nur gültig, solange es dieses Produkt auch existiert.
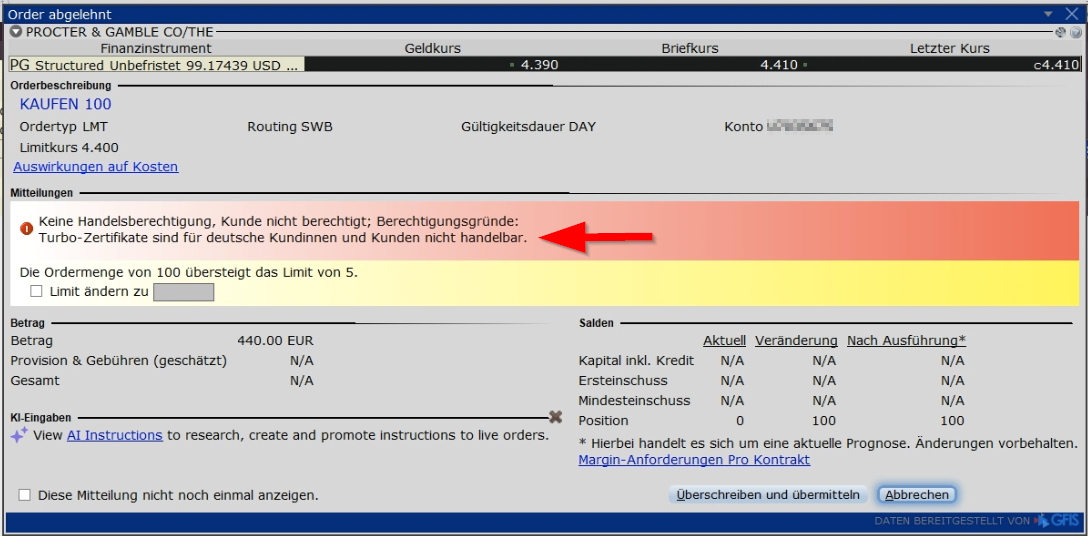
[Oben ist der Screen-Shot einer abgelehnten Testorder zur 871-Regel aus einem Referenzdepot bei Interactive Brokers. Wir haben alle Handelsberechtigungen]
Bei Flatex ist genau diese Order kein Problem und würde sofort ausgeführt werden:
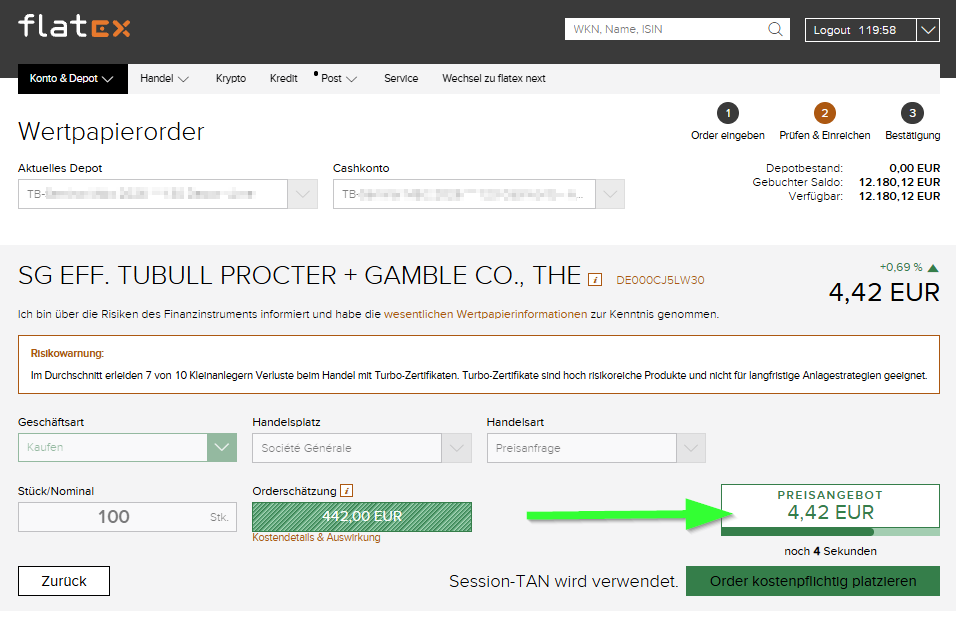
[Oben ist der Screen-Shot einer möglichen Testorder zur 871-Regel aus einem Referenzdepot bei Interactive Brokers. Wir haben alle Handelsberechtigungen]
Was das für unsere Module heißt
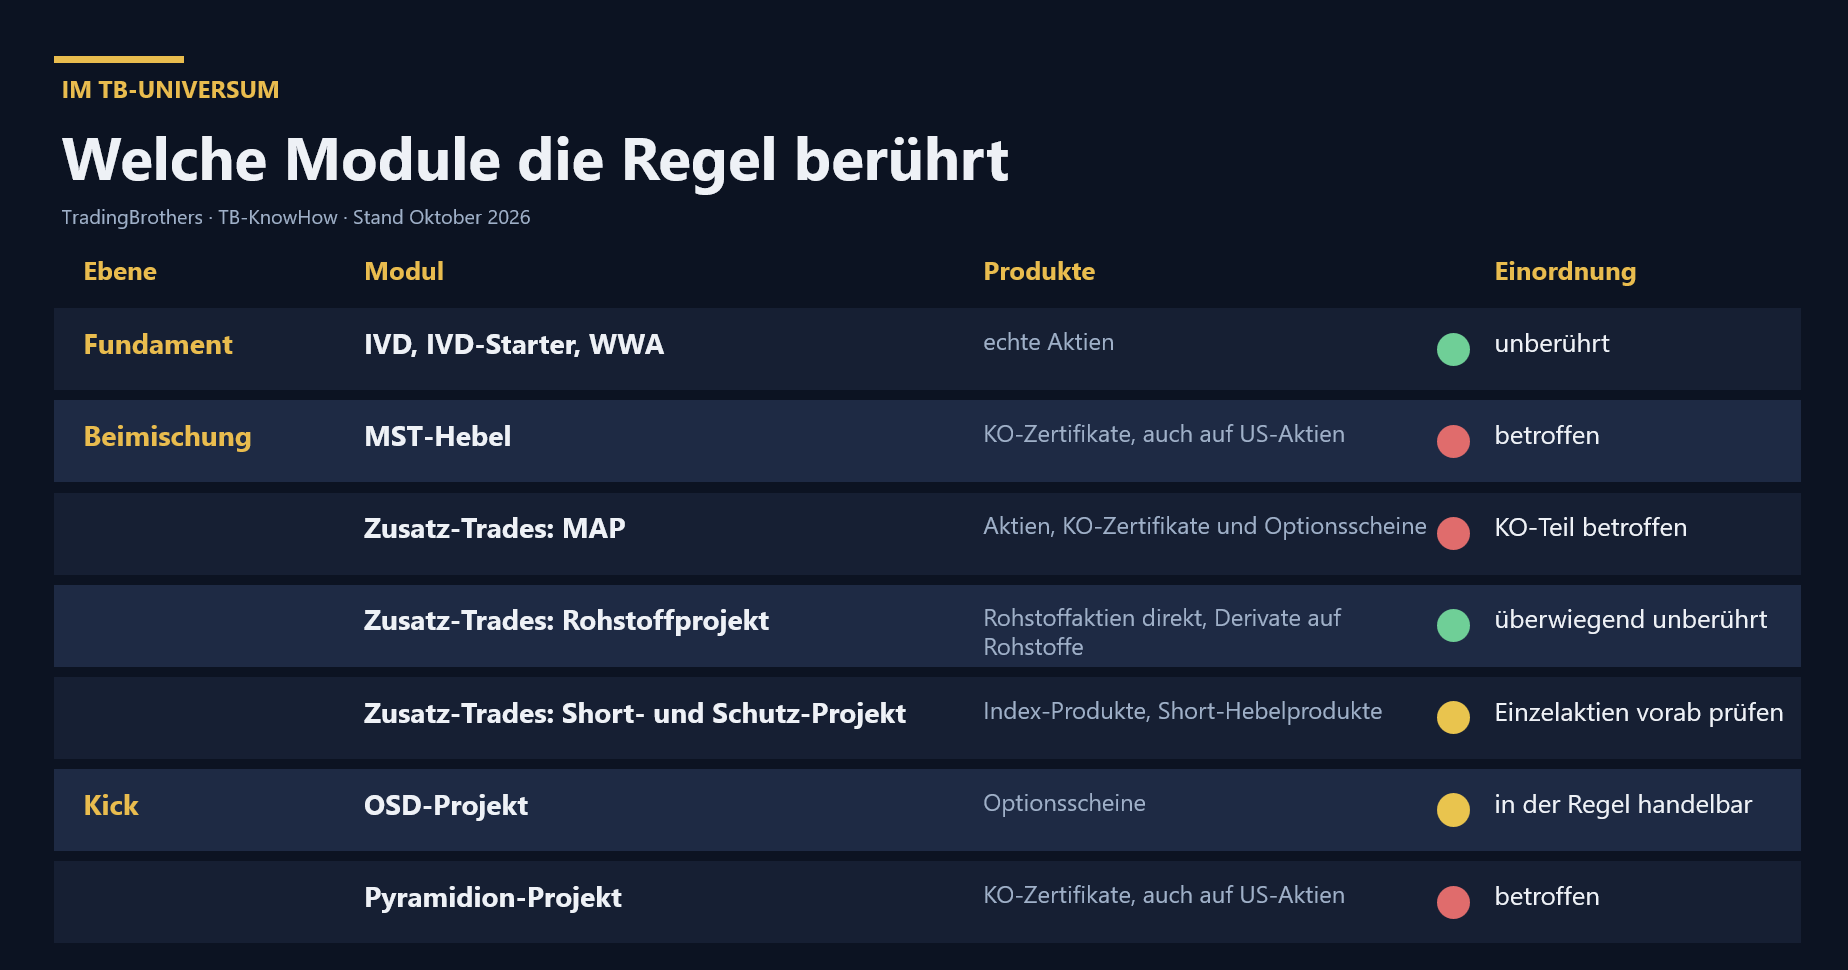
Fundament
- InVestitions-Depot, IVD-Starter und WWA arbeiten mit echten Aktien. Die 871(m)-Regel berührt sie nicht.
Beimischung
- MST-Hebel arbeitet mit KO-Zertifikaten auf Aktien, auch auf US-Werte. Diese Produkte sind von der 871(m)-Regel betroffen.
- Zusatz-Trades, Megatrend-Aktien-Projekt (MAP): Neben Aktien setzen wir KO-Zertifikate und Optionsscheine ein, auch auf US-Werte. Die KO-Zertifikate auf US-Aktien sind betroffen.
- Zusatz-Trades, Rohstoffprojekt: Wir handeln Rohstoffaktien direkt und Derivate auf Rohstoffe wie Silber. Beides liegt außerhalb der Regel. Betroffen wären nur Hebelprodukte auf US-Rohstoffaktien.
- Zusatz-Trades, Short- und Schutz-Projekt: Absicherungen über Index-Produkte sind unberührt. Für Short-Hebelprodukte auf einzelne US-Aktien prüfst Du die Handelbarkeit vorab, weil manche Broker sie ebenfalls sperren.
Kick
- OSD-Projekt: Wir arbeiten mit Optionsscheinen. Sie sind in der Regel handelbar.
- Pyramidion-Projekt: Wir arbeiten mit KO-Zertifikaten, auch auf US-Aktien. Diese Produkte sind von der 871(m)-Regel betroffen.
Wo wir handeln und warum wir keinen Broker empfehlen
Wir zeigen offen, bei welchen Brokern wir unsere Referenzdepots derzeit führen. Dort funktioniert die Umsetzung unserer Handelssysteme, das zeigt unser eigener Handel.
UNSERE BROKER
- flatex: Referenzdepots für die Module mit KO-Zertifikaten auf US-Aktien, also MST-Hebel, Pyramidion-Projekt und die KO-Zertifikate im Megatrend-Aktien-Projekt.
- Interactive Brokers: Referenzdepots für Aktien und Optionsscheine, darunter InVestitions-Depot, WWA und OSD-Projekt.
- Frage bei deinem Broker nach.
Eine Empfehlung sprechen wir bewusst nicht aus. AGB, Konditionen und Produktfreigaben können sich über Nacht ändern. Ob ein Broker zu dir passt, hängt von Deinen Zielen, Deinem Handelsstil und auch von Deinen Kosten ab. Diese Abwägung triffst und verantwortest Du selbst. Unsere Signale kannst Du bei jedem Broker umsetzen, der die nötigen Produkte führt. Unsere Broker musst Du dafür nicht nutzen. Diese Seite soll Dir helfen, die Frage für Dich zu klären.
Fünf Schritte vor dem Start in ein Modul
- Ziel klären: Welche Handelssysteme willst Du jetzt umsetzen, welche später?
- Ziel umsetzen: Auch wir arbeiten mit mehreren Brokern und nutzen gezielt Stärken.
- Derivate freischalten: Handelsberechtigung und Risikoklasse bei Deinem Broker einrichten und die Angemessenheitsprüfung vollständig ablegen.
- Handelbarkeit prüfen: Mit einer Wertpapierkennnummer aus dem Modul die Ordermaske bis zur Vorschau öffnen. Eine Sperre zeigt sich dort sofort.
- Zugang ergänzen: Für KO-Zertifikate auf US-Aktien bei Bedarf ein zweites Depot eröffnen, rechtzeitig vor dem Projektstart.
- Steuerfragen klären: Für US-Aktien das Formular W-8BEN hinterlegen. Einzelfragen klärst Du mit Deinem Steuerberater. Steuerfragen beantworten wir nicht!
Häufige Fragen
Warum kann ich ein KO-Zertifikat auf eine US-Aktie nicht kaufen?
Dein Broker hat diese Produktgattung wegen § 871(m) gesperrt. Mit einem Zugang, der sie führt, ist die Order möglich.
Die Aktie zahlt gar keine Dividende. Warum ist das Produkt trotzdem gesperrt?
Viele Broker sperren pauschal nach Produktart und Basiswert, unabhängig von der Dividende.
Betrifft mich das bei Optionsscheinen?
In der Regel nicht. Bei der Ausgabe liegt ihr Delta meist deutlich unter 1, damit liegen sie nach heutigem Stand außerhalb der Regel. Einzelne Broker sperren trotzdem alle Optionsscheine auf US-Aktien.
Muss ich bei Euren Brokern handeln, um die Signale umzusetzen?
Nein. Wir zeigen, wo wir selbst handeln. Umsetzen kannst Du unsere Signale bei jedem Broker, der die nötigen Produkte führt.
Muss ich die Steuer selbst abführen?
Den Einbehalt übernehmen Emittent und Bank. Steuerliche Einzelfragen klärst Du mit Deinem Steuerberater.
Ändert sich 2027 etwas?
Die geplante Ausweitung ist erneut verschoben. Nach heutigem Stand betrifft sie Produkte, die ab 2029 ausgegeben werden.
Quellen
- Internal Revenue Service, Notice 2026-61 vom 21.09.2026: Extension of the Phase-in Period for the Enforcement and Administration of Section 871(m)
- US-Verordnung 26 CFR § 1.871-15, insbesondere Absatz (g) zum Zeitpunkt der Delta-Bestimmung
- Internal Revenue Service, Notice 2024-44
- Serviceseiten mehrerer Broker zur 871(m)-Regel, abgerufen am 04.10.2026
Hinweis
Diese Seite erklärt eine US-Steuerregel vereinfacht. Sie ersetzt keine Steuer- oder Rechtsberatung. Maßgeblich sind die Produktbedingungen des Emittenten und die Freigaben Deines Brokers. Stand: Oktober 2026.